¿Cuál es el protocolo de un tasador ante la coyuntura de riesgo en 2026?
Cuando se solicita una tasación para un crédito hipotecario, la mayoría de personas asume que el resultado es solo eso: una cifra. Cuánto vale el inmueble, y nada más. Pero detrás de ese número hay, o debería haber, un protocolo técnico que determina algo más importante: si esa cifra es sostenible frente a los riesgos reales que enfrenta el país hoy. El Niño Costero, la actividad sísmica, los cambios normativos municipales y un crédito hipotecario en expansión no son variables abstractas, son factores que pueden erosionar el valor de una garantía después de que el informe ya fue aprobado.
Un informe que entrega solo un valor, sin advertir si ese valor resiste el entorno en el que está inserto, es, técnicamente, un informe incompleto.
El tasador como filtro de riesgo, no solo como calculadora
La función del tasador en 2026 va mucho más allá de fijar un precio. En la práctica, cumple cuatro roles frente a la coyuntura actual:
- Contextualiza el valor, frente a los riesgos identificados, en lugar de limitarse a calcularlo.
- Contiene la sobrevaloración basada en expectativas del promotor, sustentando el valor únicamente en transacciones reales y recientes.
- Verifica la vigencia real de licencias, zonificación y parámetros urbanísticos ante cada cambio de gestión municipal o nacional, algo que el banco, desde su posición, no puede hacer por sí mismo.
- Señala el riesgo de El Niño o de un sismo antes de que ocurra, protegiendo el valor de la garantía en el mediano plazo, no solo el precio de mercado del momento.
Esta última función es, quizás, la que marca la mayor diferencia entre una tasación reactiva y una preventiva. No se trata de reaccionar cuando el siniestro ya ocurrió, sino de advertir la exposición desde el primer informe.
Lo que ningún informe serio puede saltarse
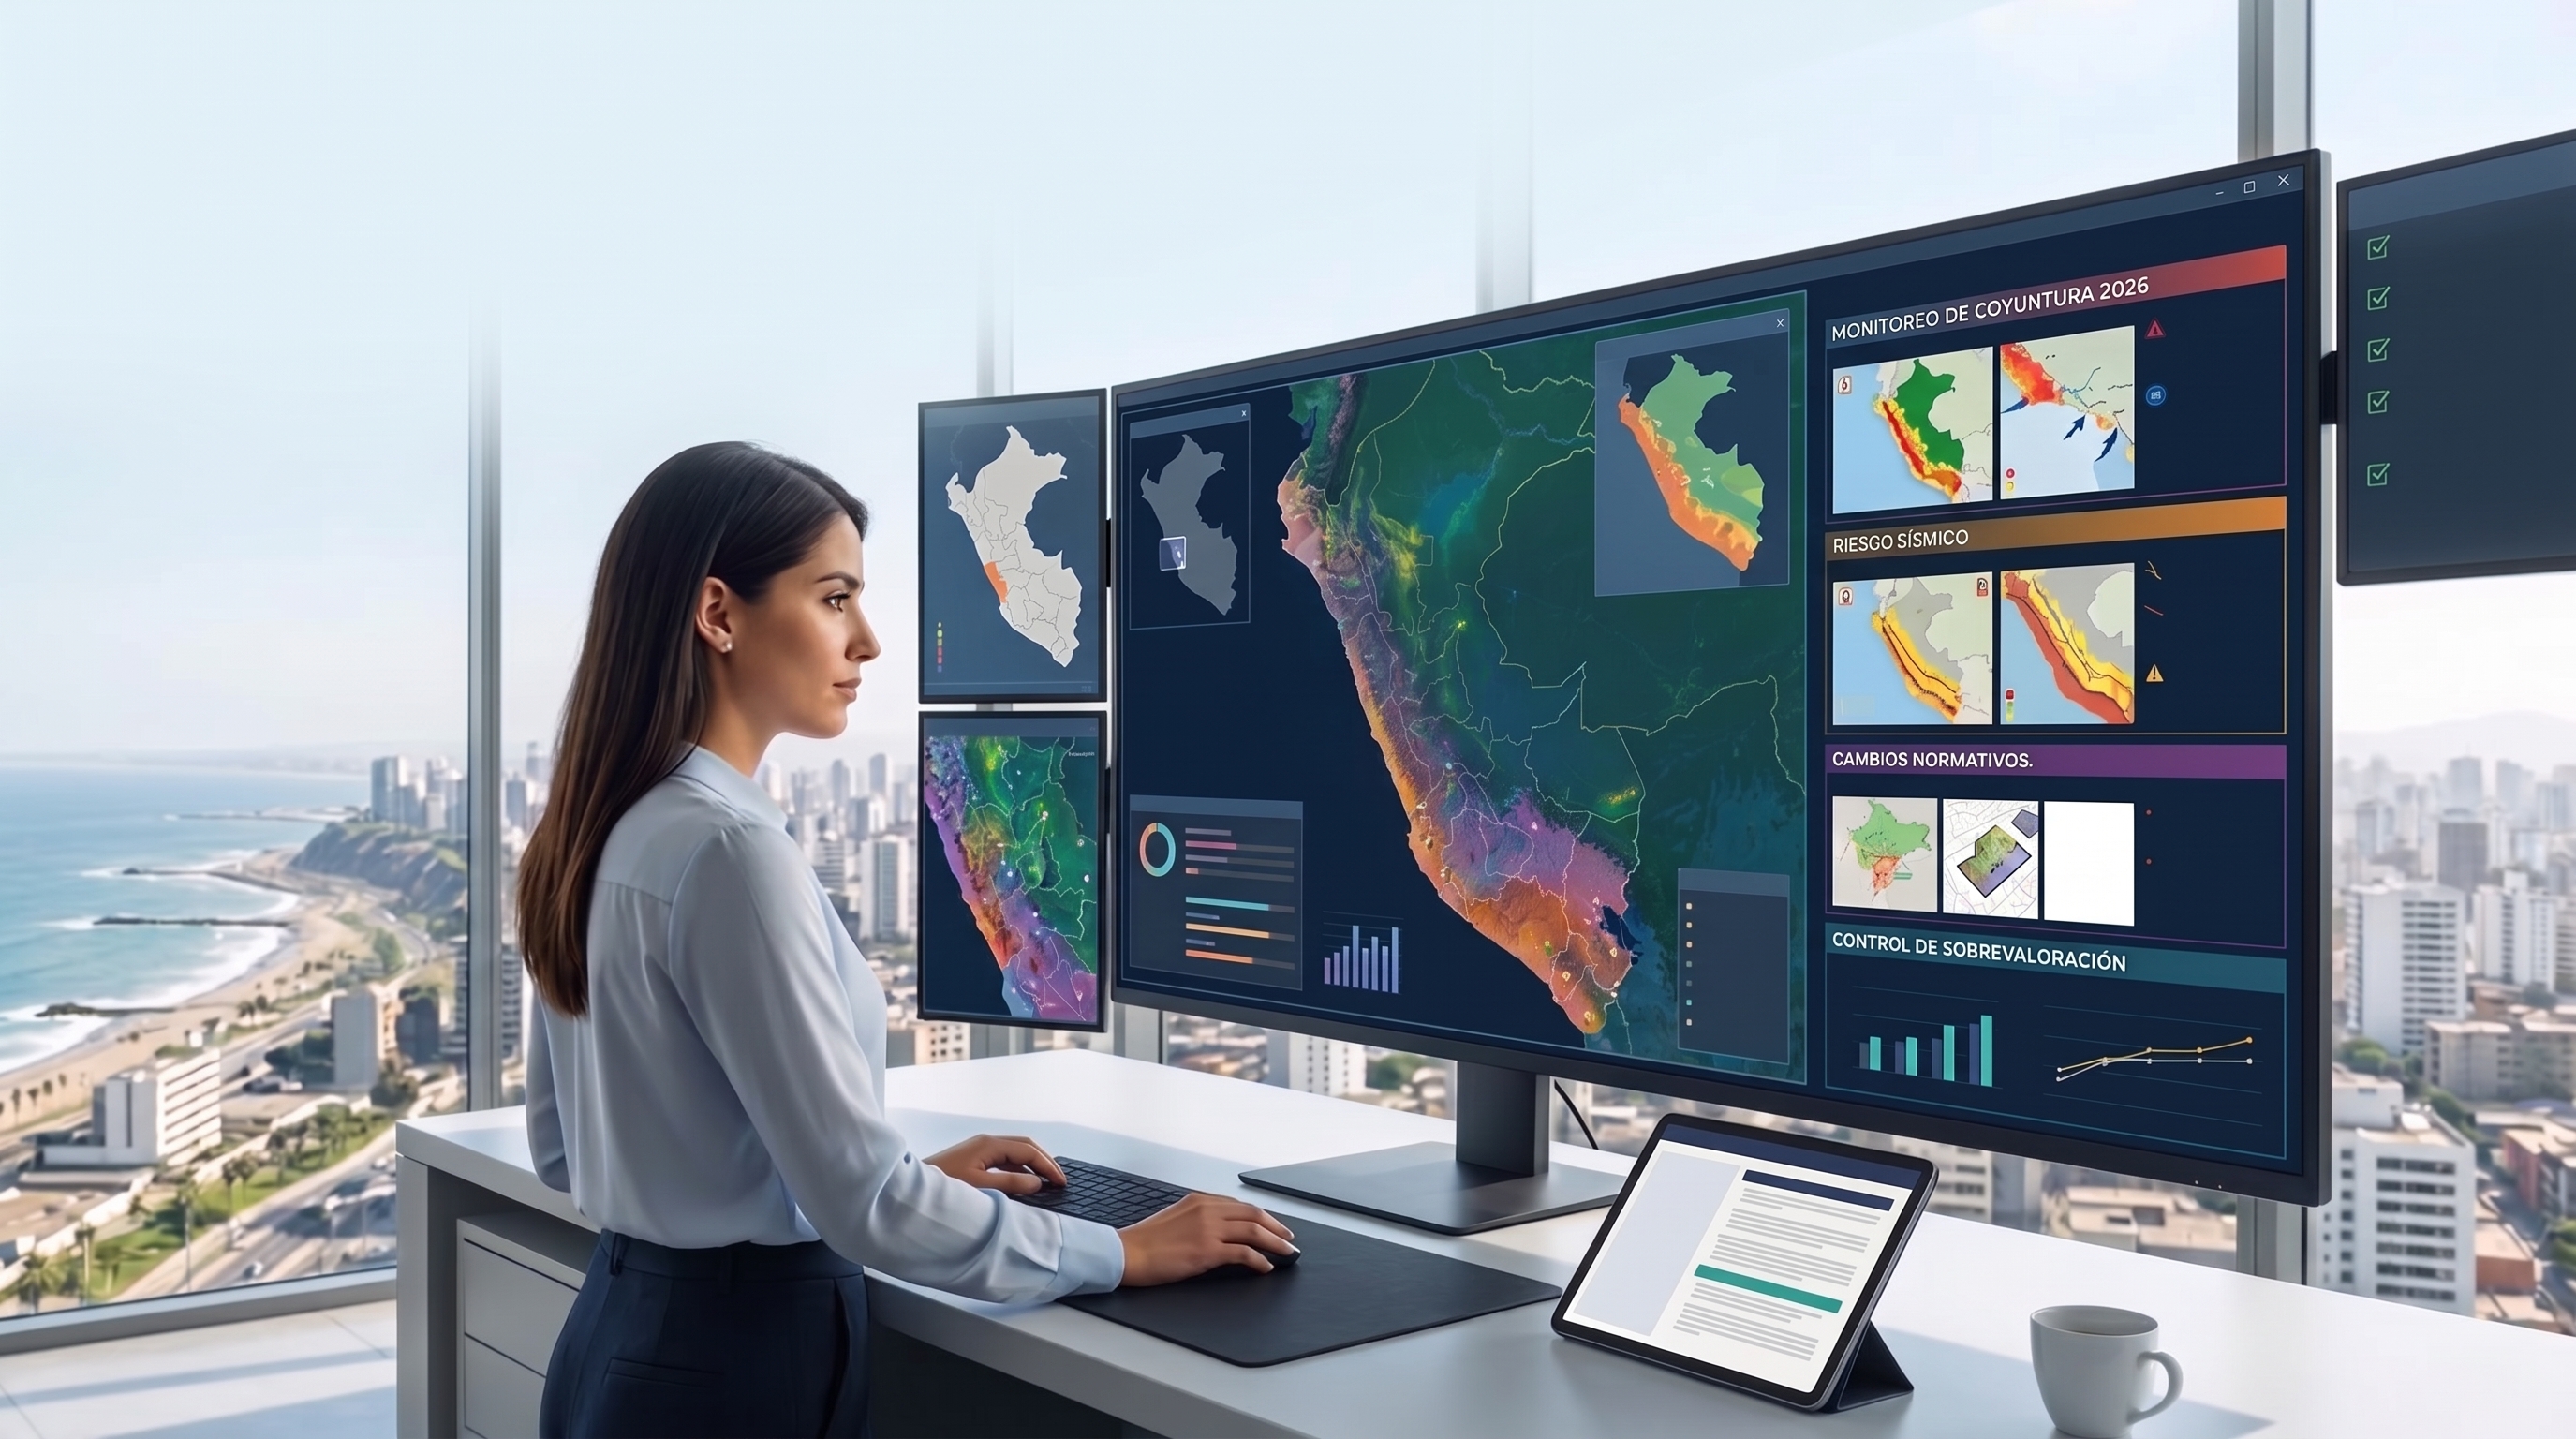
Detrás de cada tasación hay una verificación mínima que no es opcional. El tasador de campo contrasta el riesgo hídrico y geotécnico del terreno con los mapas de INDECI y CENEPRED, y con el reporte vigente de ENFEN. Revisa también el riesgo sísmico del inmueble, considerando su antigüedad, el sistema estructural y si existe evidencia de reforzamiento.
Los comparables de mercado utilizados deben corresponder a transacciones reales de los últimos tres a seis meses, con fuente y fecha verificables, ya que no basta con anuncios sin confirmar si se concretaron. Y en zonas de cambio de uso o expansión urbana, se separa explícitamente el valor actual del valor potencial del predio, dos cifras distintas que no deberían mezclarse en un mismo número.
Un proceso de control, no un informe de una sola firma
El procedimiento sigue una secuencia clara. El tasador de campo completa un checklist de riesgo como parte del expediente técnico, adjuntando las capturas de los mapas y reportes consultados. Después, el visador verifica que todo esté completo y contrastado antes de aprobar el informe, ya que ningún expediente sale sin este control.
Si se detecta una zona de riesgo hídrico, sísmico, o una licencia que no pudo confirmarse, el caso se escala al Jefe de Tasaciones antes de emitir el informe final. Y ese informe final siempre incluye una sección visible de «Factores de riesgo de coyuntura», dirigida específicamente al analista de crédito del banco.
Un análisis que se actualiza, no que se archiva
Este protocolo no se aplica una vez y se olvida. La coyuntura se revisa cada trimestre, en función de los reportes mensuales de ENFEN y de las decisiones normativas del gobierno de turno. Cualquier cambio relevante en el estado de alerta o en el marco regulatorio se comunica al equipo dentro de los cinco días útiles de conocido, y todo el equipo de tasación y visado recibe capacitación periódica sobre lectura de reportes ENFEN, SENAMHI y CENEPRED.
La diferencia que distingue a una tasación que protege, no solo informa
Este análisis de coyuntura no debería compartirse únicamente cuando el banco lo solicita de forma expresa. Entregarlo de manera proactiva, como parte del servicio, es lo que distingue a una tasación que simplemente informa un precio de una que protege activamente la calidad de la garantía a lo largo del tiempo.
La conclusión que importa
En un año donde El Niño Costero, la actividad sísmica y el crecimiento del crédito hipotecario coinciden, el rol del tasador deja de ser puramente técnico numérico, para convertirse en un filtro de riesgo real. Un valor de tasación que no incorpora este análisis no solo está incompleto, puede exponer al banco, al comprador y al propio inmueble a un riesgo que pudo haberse anticipado.
La próxima vez que revises un informe de tasación, ya sabes exactamente qué buscar: no solo el número final, sino si ese número resistió el contexto en el que fue calculado.
¿Necesitas una tasación que evalúe también el riesgo, no solo el valor?
En Layseca Asociados incorporamos el análisis de coyuntura climática, sísmica y regulatoria en cada informe, siguiendo el protocolo técnico que las entidades financieras exigen para proteger la calidad de sus garantías.
Dale clic aqui y cotiza tu tasación.
Cuéntanos qué activo necesitas valorizar y para qué fin, y te enviamos una propuesta ajustada a tus tiempos y requerimientos.